「日本の成長は終わった」は構造的誤解?サナエノミクスが描く「供給能力拡大」と脱・縮小均衡の真実
 mobydickfounder00
「日本の財政は破綻寸前で、積極財政や消費減税を行えば、さらなる円安・国債暴落・ハイパーインフレを招いてしまう」——。
新聞の解説記事やテレビのコメンテーター、あるいは従来の財政健全化論者の方々から、このような「静学的な財政懸念論」を耳にすることが多いのではないでしょうか。
ですが、マーケットの深層をじっくり考察する投資家や、グローバルなマクロ経済構造の変化を追うアナリストの視点は、全く異なる領域に達しています。
結論からお伝えすると、現在の日本経済は、過去30年にわたるデフレによる「縮小均衡」を完全に脱し、「企業貯蓄の正常化 × 動学的な税収自然増 × 官民戦略投資による供給能力拡大」 という、強固な再成長サイクル(成長型経済)へ足を踏み入れようとしています。
今回は、感情論や表面的な財政批判を脇に置き、名目GDPの拡大メカニズム、税収弾性値の実証データ、企業のネット資金需要、そしてグローバルな産業政策の変容という堅牢なファンダメンタルズのロジックに基づいて、「日本経済の真の伸び代」を徹底解剖していきます!
1. 静学的視点というトラップ:なぜ市場の「財政不安論」はズレているのか?
市場でしばしば囁かれる「サナエノミクス(高市政権の経済政策)に対する懸念」は、概ね次のようなフレームワークに基づいています。
- 「物価高・金利高のなかで積極財政を行えば、利払い費が激増して財政が破綻してしまう」
- 「消費減税はただのポピュリズムであり、バラマキは国債の信認を損ねて極度な円安を招く」
- 「プライマリーバランス(基礎的財政収支:PB)の黒字化目標を堅持することこそが、市場の信認を保つ唯一の道である」
ファンダメンタルズを精緻に分析する投資家であれば、これらの主張が「静学的(Static)な思考停止」に基づいていることに即座に気づかれるはずです。
静学的発想とは、「現在の経済規模、現在の税収、現在の潜在成長率が将来も一切変わらない」という前提の上に立って将来を計算する考え方です。プールに入っている水の量が固定されていると思い込んでいるため、「減税で水(税収)を出せば、プールは干上がってしまう」と結論付けてしまうのですね。
ですが、現実の経済は動的(Dynamic)に変化します。財政支出の「質」が変化し、官民連携の戦略投資によって名目GDPが拡大すれば、税率を引き上げなくても税収は自然と増えていきます。
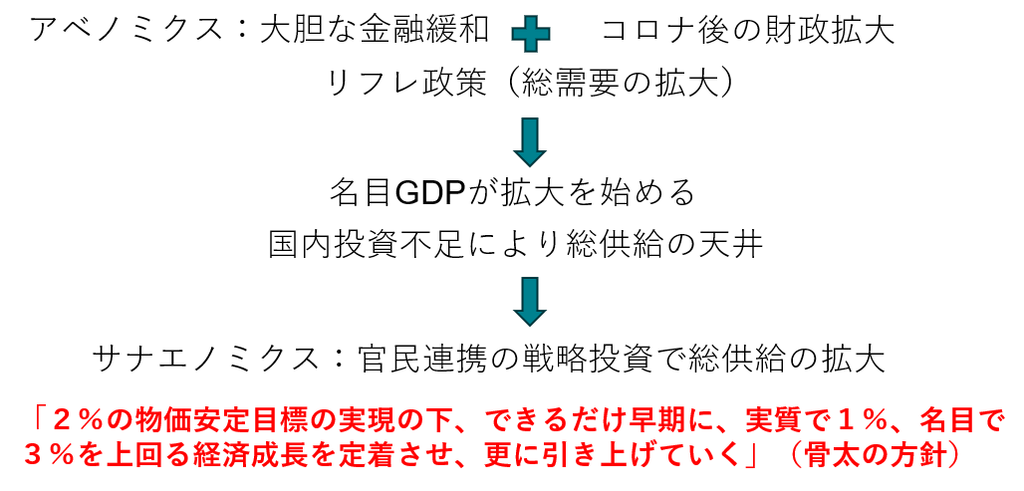
さらに重要なのは、アベノミクスとサナエノミクスの決定的な構造差です。
| 比較項目 | アベノミクス | サナエノミクス(成長型経済) |
| 金融政策の方向性 | 大規模な金融緩和(低金利・円安誘導) | 利上げ方向(正常化プロセス) |
| 財政政策の主眼 | 単純な総需要の追加(需給ギャップ埋め) | 官民戦略投資による将来の「供給能力」拡大 |
| 成長戦略の根幹 | 効率重視・新自由主義的な構造改革 | 産業政策の復活・強固な国内投資・技術立国 |
アベノミクスが「需要創出(景気の底上げ)」を狙った政策であったのに対し、サナエノミクスは「供給能力(潜在成長率・生産性)の抜本的底上げ」に主眼を置いています。投資によって将来の生産能力が高まるのであれば、短期的な財政支出は単なる「消費(浪費)」ではなく、将来的に莫大なリターンを生み出す「資本投資(CAPEX)」として整理されるべきなのです。
2. 財源論の真実:「税収弾性値」と動学的税収増が明かす驚愕の事実
「食料品などの消費減税(2年間で約10兆円、年間約5兆円規模)を実施する財源なんて存在するのか?」という疑問に対し、ファンダメンタルズのデータは非常に明確な答えを出しています。
「財源は、経済成長に伴う自然増収と、政府の構造的な慎重見積もり(税収上振れ)によって十分に賄うことができます」。
これを裏付ける2つの強力なファクトを見ていきましょう。
① 名目GDP拡大による「自然増収」のパワー
税収を決める本質的なドライバーは、実質GDPではなく「名目GDP」です。企業収益、雇用者報酬、個人の消費額などはすべて名目ベースで取引されるため、名目GDPが拡大すれば、法人税・所得税・消費税のすべてが自然増していきます。
近年の日本における名目GDPの拡大ペースと、それに伴う「税収+税外収入(日銀納付金や特会剰余金など)」の増加額(当初予算ベース)を追うと、以下のようになります。

- 2025年度: 前年度比 +9.4兆円 の歳入増加
- 2026年度: 前年度比 +6.2兆円 の歳入増加
- 2027年度: 前年度比 +6.1兆円 の歳入増加(見通し)
名目GDP成長率が2025年度に4.3%、2026年度に3.0%、2027年度に3.9%と堅調に推移するシナリオ下において、毎年6〜9兆円規模の新たな歳入が「増税なし」で自然発生しているのです。
② 財務省の「税収弾性値1.2」という前提の歪みと「実績2.8」
さらに注目したいのが、決算時における「歳入の上振れ」です。
財務省が当初予算の見積もりで用いる「税収弾性値(名目GDPが1%増えた際に税収が何%増えるかを示す指標)」は、長年にわたり「1.2」という極めて低い数値で設定されています。
ですが、実際の決算データを検証してみると、面白い事実が浮かび上がってきます。
- 2025年度の現実の税収弾性値: 2.8
- 2021年度以降の平均税収弾性値: 1.8
政府の想定(1.2)を遥かに超える感度で、日本の税収は名目GDPの拡大に反応して伸びているのです。この「慎重すぎる税収見積もり」の結果、何が起きたでしょうか?
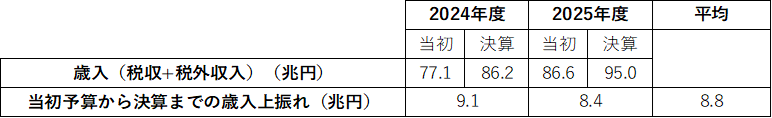
- 2024年度決算: 当初見積もり77.1兆円に対し、実績は86.2兆円(+9.1兆円の上振れ)
- 2025年度決算: 当初見積もり86.6兆円に対し、実績は95.0兆円(+8.4兆円の上振れ)

「経済成長による歳入増加」と「当初予算からの上振れ」を合計すると、単年度で7.5兆〜17.8兆円規模の「追加財源」がすでに発生している計算になります。消費減税に必要な財源(年間5兆円程度)と比較すれば、この上振れ枠がいかに巨大であるかが分かりますよね。
「財源がないから増税か歳出削減が必要だ」という議論は、名目GDP拡大がもたらす動学的な税収増加メカニズムを完全に見落とした見解と言わざるを得ません。
3. 企業行動の地殻変動:異常な「貯蓄超過」から「正常な投資超過」への回帰
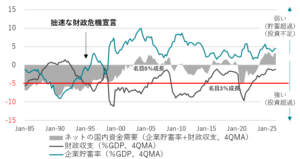
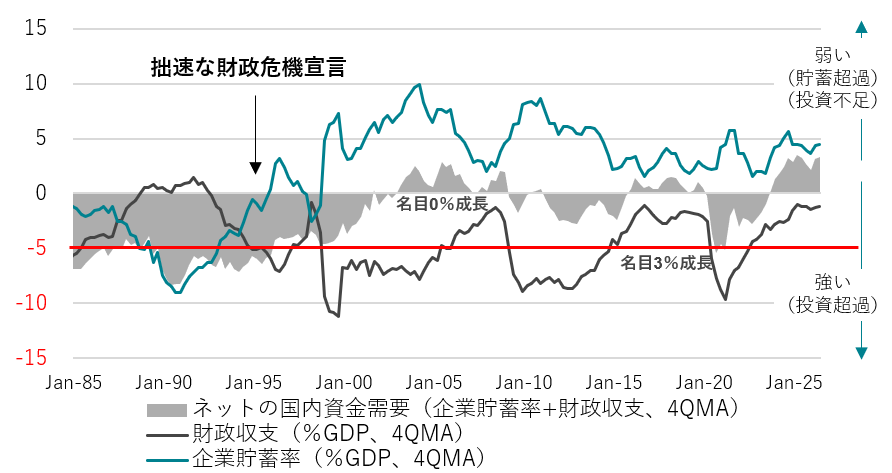
マクロ経済学において、国全体の資金バランスを表す重要な概念が「ネットの資金需要(企業貯蓄率 + 財政収支)」です。
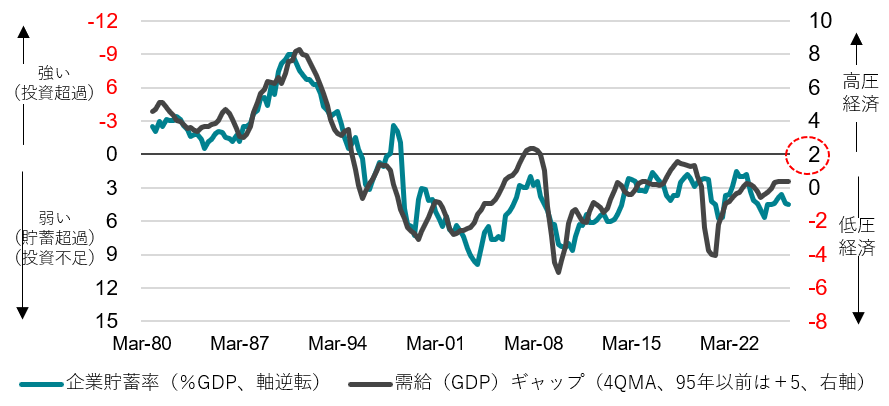
過去30年間の日本経済がなぜ停滞していたのか。最大の元凶は、「日本企業が異常なまでの貯蓄超過(=お金を溜め込み、投資をしない状態)に陥っていたこと」にありました。
本来、民間企業とは「リスクを取って資金を借り入れ、設備投資やR&Dに投資して利益を生む(=資金不足・投資超過)」主体であるべきです。ですが、デフレとバランスシート不況の後遺症により、日本企業は世界でも類を見ない「巨大な貯蓄主体」と化していました。
高圧経済(High-Pressure Economy)がもたらす構造変化
サナエノミクスが目指す「強い経済」の本質は、官民連携の戦略投資によって国内の設備投資サイクルを強力に押し上げ、企業を「貯蓄超過」から「正常な投資超過」へと完全に引き戻すことにあります。
- 短期的影響(需要面): 官民による戦略的投資の拡大は、一時的に需給ギャップを押し上げ、経済を「高圧状態(需要が供給を上回る状態)」にします。
- 中長期的影響(供給面): 高圧経済の下で企業が活発に設備投資・IT投資・人件費投資を行うことで、将来的な供給能力が拡大し、労働生産性が向上し、実質賃金の上昇とインフレの安定化がもたらされます。
ここで市場参加者が最も警戒すべきリスクは、「日銀による拙速な利上げや、過度な財政引き締めによる投資サイクルの腰折れ」です。
「円安を止めるために早期利上げをすべきだ」「財政赤字を減らすために投資を絞るべきだ」というタカ派的アプローチは、足元でようやく動き出した企業の投資意欲を冷やし、将来の供給能力を毀損してしまいます。
自国の供給能力が毀損され、海外からの輸入に頼らざるを得なくなれば、中長期的には「真の国力低下に伴う構造的円安」を引き起こすことになります。投資による供給能力の拡大こそが、中長期的に通貨(円)の価値を防衛する唯一の道なのです。
4. グローバル比較:なぜ今、日本が「戦略投資の大競争」で勝てるのか?
視点をグローバルマーケットに向けてみましょう。現在、世界中で経済政策の歴史的なパラダイムシフトが起きています。
かつての「小さな政府」「規制緩和」「コスト最小化」を目指す新自由主義の時代は終わりを告げました。現在の世界の趨勢は、米国のCHIPS法やIRA(インフレ削減法)に見られるように、「官民連携による大規模・長期的な国内投資を通じて、自国の産業基盤と供給能力(経済安全保障)を最大化する大競合時代」に突入しています。
このグローバルな競争環境において、日本は極めて有利なファンダメンタルズポジションに位置しています。
米欧との構造的対比
- 米欧の状況: 高インフレの定着と高金利政策の長期化により、民間企業の資本コスト(WACC)が高騰しています。国内投資を行おうにも、高い金利ハードルがネックとなり、投資を抑制せざるを得ない局面にあります。
- 日本の状況: 長年のデフレからの脱却過程にあり、内需の伸び代が依然として大きいです。金利は正常化に向かい始めているものの、世界的に見れば極めて低い資本コストで資金調達が可能であり、国内投資の投資対効果(ROI)が世界で最も高まりやすい環境にあります。
政府がプライマリーバランス(PB)黒字化目標という単年会計の「無用な足かせ」に縛られ、将来の成長を生む投資まで抑制してしまえば、グローバルな戦略投資合戦において日本だけが自滅してしまいます。
戦略投資の可否を判断する真の基準は、単年度の財政赤字の有無ではありません。「その投資が将来世代にもたらす便益(潜在成長率・税収増)が、国債の利払い負担を上回るか否か」という、投資家としてごく当たり前のキャップレート(還元利回り)の計算なのです。
ネットの資金需要(企業貯蓄率+財政収支)をGDP比−5%程度の中にコントロールしながら適切な財政支出を行えば、野放図な財政拡大(バラマキ)を起こすことなく、国力を最大化することが可能です。
5. 結論:投資家が捉えるべき「日本の未来」
以上のマクロファンダメンタルズ分析を整理してみましょう。
- 財源論の不都合な真実: 名目GDPの拡大と現実の税収弾性値(1.8〜2.8)に基づけば、増税なしでの自然増収と税収上振れによって、消費減税や戦略投資の財源は十分に確保可能です。
- 企業行動の質的転換: 高圧経済と官民投資の推進により、日本企業は「貯蓄超過」から「投資超過」へと脱皮しつつあり、これが持続的な設備投資サイクルと賃金上昇を生み出しています。
- 供給能力の拡大こそが円を防衛する: 過度な財政引き締めや拙速な利上げは供給能力を毀損し、将来的な通貨安を招きます。戦略投資による潜在成長率の上昇こそが、真の「強い日本経済」と円の信認を裏付けます。
表層的なニュース記事の「財政不安」「国債暴落」といったセンセーショナルな見出しに惑わされてはいけません。
チャートの向こう側に広がるマクロ経済の地殻変動——すなわち、「名目成長への回帰」と「企業の投資再開」というファンダメンタルズの大きなうねりは、日本経済がここからさらに力強く伸びていくための極めて強固なロジックを証明しています。
長長期のトレンド転換(構造的強気相場)の背景には、常にこうした「ファンダメンタルズの根本的パラダイムシフト」が存在します。目先のノイズを削ぎ落とし、動学的な経済構造の変化を注視していくことこそが、マーケットで勝利し続けるための唯一の道標となるはずです。
専門用語の解説(箇条書きまとめ)
- 静学的(Static) / 動学的(Dynamic)
- 静学的:「将来も経済規模や税収が変わらない」前提で計算する考え方(節約ばかり考える発想)。
- 動学的:「投資によって経済が大きくなれば、将来の税収も自然と増える」前提で計算する考え方(事業を育てる発想)。
- 名目GDP と 実質GDP
- 名目GDP: 物価変動を含めた実際の取引額の合計(企業の売上や税収の直接のベースになる)。
- 実質GDP: 名目GDPから物価変動の影響を除いた実質的な生産量。
- 税収弾性値(ぜいしゅうだんせいち)
- 定義:「名目GDPが1%増えた時に、税収が何%増えるか」を示す反応度。
- ポイント: 政府の見積もり前提(1.2)に対し、近年の実績(1.8〜2.8)は大きく上振れており、経済成長による自然増収が起きやすい構造になっている。
- ネットの資金需要 & 企業貯蓄率
- 企業貯蓄率: 過去30年、日本企業がリスクを避けてお金を溜め込んでいた状態(貯蓄超過)。
- ネットの資金需要: 企業の貯蓄状態と政府の財政収支を合わせた指標。企業が攻めの投資(投資超過)に転じることで、経済の好循環が生まれる。
- 高圧経済(High-Pressure Economy)
- 定義: 需要(買いたい・投資したい)が供給を少し上回るような、景気の熱量をあえて高めた状態。
- 効果: 企業が設備投資や賃上げに積極的になり、将来の生産性や実質賃金が上がりやすくなる。
- プライマリーバランス(PB:基礎的財政収支)
- 定義: 新たな借金(国債)に頼らず、その年の税収等でその年の政策経費を賄えているかを示す指標。
- 注意点: 単年度のPB黒字化を急ぎすぎると、将来の成長に必要な「官民の戦略投資」まで削ってしまうリスクがある。
- CAPEX(Capital Expenditure:設備投資)
- 意味: 企業の将来の成長や生産性向上のために行う「設備投資・事業投資」のこと。単なる日常の費用(浪費)とは区別される。
\ 最新情報をチェック /