「投資分野が多すぎる」「財政不安だ」?!高市政権の経済戦略の本質
 mobydickfounder00
日本経済の再生に向け、高市政権が打ち出した「日本成長戦略」と積極財政路線。これに対し、メディアや市場関係者の間では「17の投資戦略分野は多すぎて絞るべきではないか」「リフレ的政策が骨太ショックや財政不安につながるのではないか」という懸念や批判の声が聞かれます。
しかし、これらの批判は高市政権の経済政策の本質を見誤っていると言わざるを得ません。
本記事では、提供された詳細な論拠をもとに、なぜ「17分野への投資」と「積極財政」が必要なのか、その真意を徹底的に解説します。
17の投資分野は本当に「多すぎる」のか?
■ 日本の停滞は「人口減少の宿命」ではなく「投資不足の意志」
多くの人が「少子高齢化・人口動態の悪化が日本経済停滞の宿命である」と考えがちです。しかし、高市政権の根本的な認識は異なります。経済停滞の真の原因は人口動態ではなく、「官民の国内投資(資本投入量)の圧倒的な不足」という意志の問題です。
意志の問題であれば、政策によって変えることができます。そのための具体的な計画が「日本成長戦略」であり、2027年度予算編成に向けた骨太の方針です。
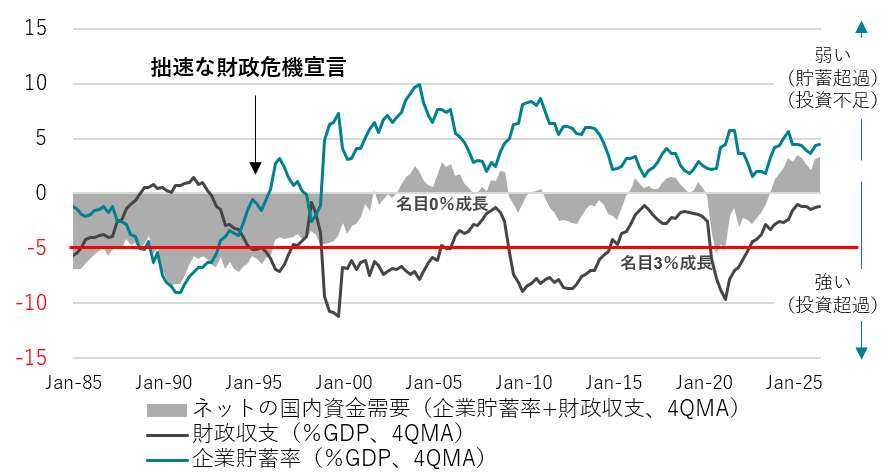
国内投資がこれほどまでに不足している現状において、投資対象を絞り込むよりも、まずは「投資金額の総額」を爆発的に増やすことが何よりも優先されます。企業の貯蓄率と財政収支を合わせたネットの資金需要(GDP比・4QMA)を見ると、依然としてプラス(貯蓄超過・マイナスが強い状態)が続いており、経済のエンジンとなる資金循環が消滅したままです。
2040年度に370兆円超、年間25兆円程度の官民投資を達成するためには、17分野を中心として国内の投資不足を力強く克服し、潜在成長率を引き上げるだけの規模が必要不可欠です。したがって、「17分野は多すぎる」という指摘は、必要な投資規模の全体像を見落としています。
■ 「危機管理投資」と「成長投資」をカバーするポートフォリオ戦略
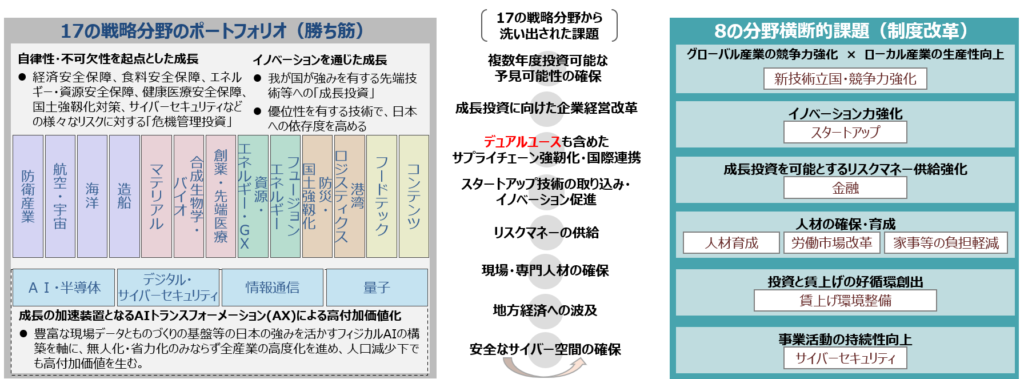
日本成長戦略が掲げる17の戦略分野は、決して手当たり次第にバラまくものではありません。明確な軸に基づいて分類されています。
- 危機管理投資: 経済安全保障、食料安全保障、エネルギー・資源安全保障、健康医療安全保障、国土強靱化対策、サイバーセキュリティなど、国民の安全・安心を死守する分野。
- 成長投資: 科学技術やAIトランスフォーメーション(AX)など、複数の分野をまたぐ先端技術分野。
さらに、これら17分野や62の主要な製品・技術等は、時間軸の違いによって精緻にポートフォリオ化されています。
- 足元の収益源(商用化・量産化段階:37項目)
- 次の稼ぎ頭(技術をビジネス化する途上の実証段階:20項目)
- 未来に向けた成長の芽(技術を生み出す研究開発段階:5項目)
このように、時間軸や投資の成否リスクをポートフォリオ全体でカバーする仕組みになっています。個別の事業やロードマップの進捗は「日本成長戦略会議」の下で定期的に点検され、PDCAメカニズムを通じて柔軟に見直しや入れ替えが行われます。絵に描いた餅に終わらせず、状況変化に応じて支援内容をブラッシュアップしていく方針がとられています。
2. 積極財政・リフレ政策は「骨太ショック」や「財政不安」を招くのか?
■ サナエノミクスは「リフレ政策」とは全く異なる
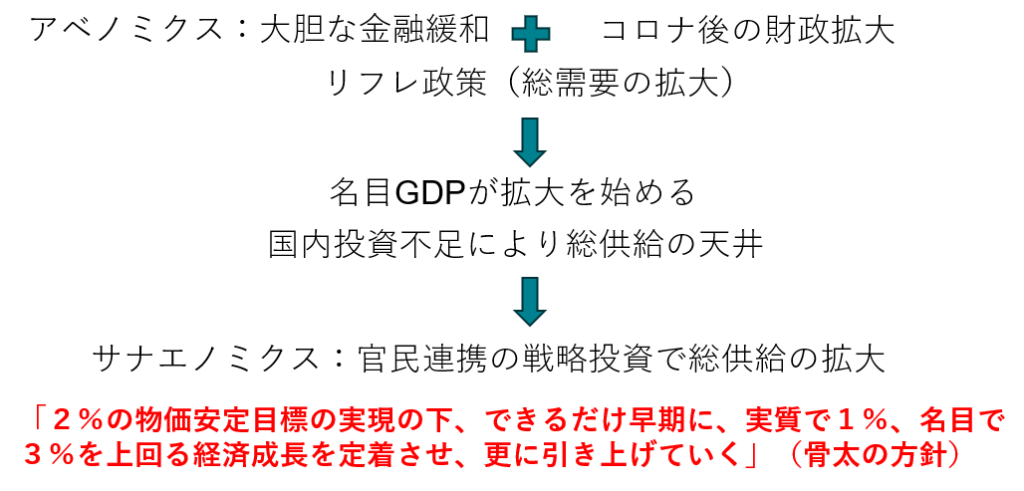
「高市政権の積極財政は、かつてのリフレ政策と同じであり、財政不安を悪化させる」という批判もよく耳にします。しかし、これは致命的な誤解です。
- リフレ政策: 単純に総需要を押し上げるだけの政策。
- サナエノミクス: 官民連携の戦略投資と産業政策による投資拡大によって、「総供給」を押し上げる政策。
日本経済の停滞が「国内投資不足」にある以上、投資拡大によって総供給能力を底上げすることが、潜在成長率の引き上げに直結します。そして、労働生産性が向上することで、実質賃金の強い上昇がもたらされます。
現在の需給ギャップが「0%」に達したとしても、それは過去の弱いトレンドに追いついたに過ぎず、企業が国内投資や賃上げを強烈に進めるには不十分です。だからこそ、2%超の需給ギャップを生み出す「高圧経済」が必要なのです。
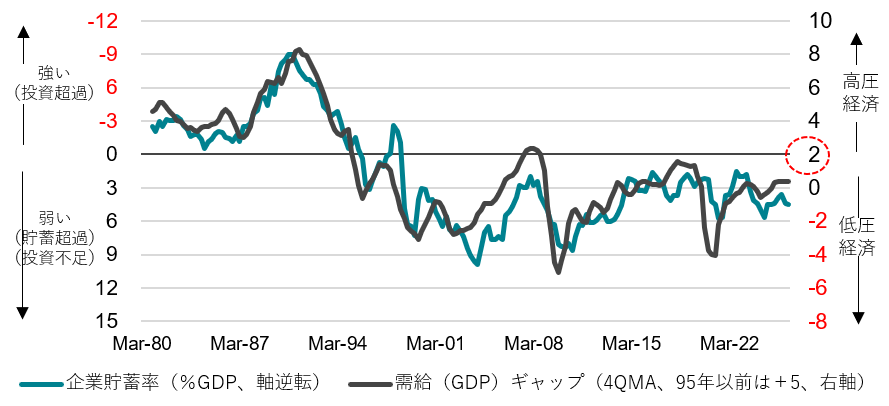
投資は短期的には需要を押し上げ、長期的には供給(生産能力)へと変化します。この高い経済成長と安定的な物価上昇(インフレ率2%)が両立すれば、日銀の政策金利のターミナルレート(実質政策金利がわずかにプラスとなる2.50%程度)も安定し、長期金利の急騰を防ぐことができます。サナエノミクスをひとくくりに「リフレ政策」と呼ぶのは、政策の本質への理解不足と言わざるを得ません。
■ 日本の財政赤字は欧米に比べて圧倒的に小さい
財政不安の懸念についても、ファクトを見れば過度な心配であることがわかります。
日銀資金循環統計によると、企業の貯蓄率は異常なほどのプラス(GDP比+4.5%)を維持しています。その一方で、4-6月期の財政収支はマイナス1.2%にとどまっています。財政赤字がマイナス5%程度に達している欧米諸国と比較すれば、日本財政の赤字幅は圧倒的に小さいのです。
これは裏を返せば、日本は官民連携の戦略投資や産業政策において、欧米に遅れをとっていることを意味します。この国内投資の弱さこそが、足元の円安の根本的な原因でもあります。
■ 「骨太ショック」という誤解と、健全な財政運営のメカニズム
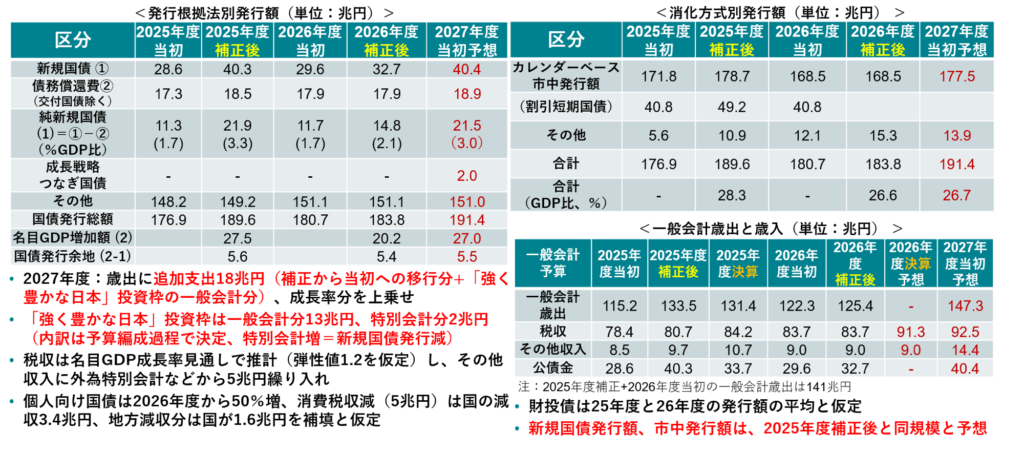
「積極財政によって骨太ショックが起きる」という指摘も現実の数字とは異なります。
2027年度当初予算は、補正予算から当初予算への恒常支出の移行や「強く豊かな日本」投資枠が加わることで、一見すると拡張的に見えます。しかし、2026年度は石破政権下での抑制的な予算編成であり、大規模な補正予算も抑えられる見込みです。2025年度補正後ベースと比較すれば、2027年度の歳出や国債発行額が異常な「ショック」をもたらすことはありません。
さらに、2027年度の新規国債発行額は40兆円程度を見込んでいますが、グローバルスタンダードから外れた日本独自の「国債60年償還ルール」に基づく債務償還費(18.9兆円)が含まれています。これを差し引いた純粋な新規国債発行額(純新規国債)は21.5兆円にとどまり、2025年度の補正後時点を下回る水準です。
内閣府の想定では、2027年度の名目GDPは前年度から27兆円増加すると見込まれており、これは債務償還費を引いた純新規国債発行額(21.5兆円)を大きく上回ります。結果として、財政運営の核心である「債務残高対GDP比」は確実に低下していきます。
経済成長による民間マネーの自然増が、日銀の国債買い入れ額(年間24兆円)を上回るペースで進むため、国債の市中消化にも全く問題は生じません。財政支出の拡大の本質が「バラマキ」ではなく「未来への投資」であることが理解されるにつれて、財政不安論の誤りは明白になっていくでしょう。
まとめ
「17分野は多すぎるのか」「積極財政は財政不安を生まないのか」という疑問の背後には、日本の構造的課題を「人口の宿命」と捉えるか、「投資不足という意志の問題」と捉えるかの違いがあります。
高市政権の日本成長戦略は、戦略的なポートフォリオ投資によって総供給能力を拡大し、高圧経済を通じて「強い経済」と「持続可能な財政」の好循環を実現する総合的な処方箋です。表面的な数字の膨らみにとらわれず、その中身が「未来への生産的な投資」であるという本質を見据えていく必要があるのです。
専門用語の解説
- サナエノミクス 高市早苗政権が推進する一連の経済政策の総称。積極的な財政出動と、官民連携による大規模な戦略投資・産業政策を車の両輪とし、国内の投資不足を解消して経済成長と財政健全化の両立を目指すアプローチ。
- 高圧経済(こうあつけいざい) 景気を熱く保ち、あえて需要が供給を上回る状態(需給ギャップがプラス)を継続させる経済政策。企業が設備投資や賃上げに踏み切りやすい環境を作り出し、持続的な賃金上昇と成長軌道への定着を狙う。
- 国債60年償還ルール 日本の財政法および関連規定に基づき、発行された国債は60年で均等に完済するものとみなして、毎年そのための資金(債務償還費)を一般会計歳出に計上する日本独自の会計ルール。実態の借換実務とは乖離しており、財政の硬直化を招く要因として議論の対象となっている。
- 純新規国債(純新規国債発行額) 国債の借り換え(過去の債務の返済)や、前述の60年償還ルールに基づく定例的な積立・償還費用を除き、純粋にその年度の新たな政策経費をまかなうために発行される国債の純額。
\ 最新情報をチェック /