サナエノミクスの核心:投資拡大による構造的停滞からの脱却と金融政策の展望
 mobydickfounder00
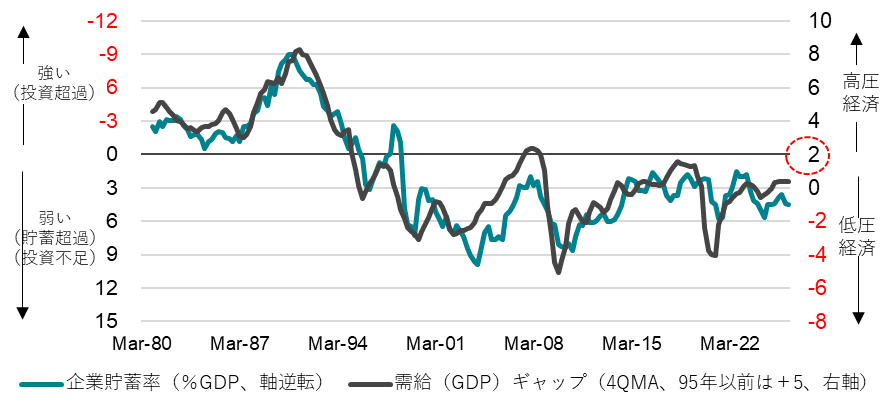
高市政権は、人口動態の悪化ではなく、官民の国内投資(資本投入量)の不足が構造的な経済停滞の原因であると考えている。
構造的な経済停滞は、人口動態の宿命ではなく、投資不足という意志の問題であり、変えることができると考えている。
その意志と計画を示したのが日本成長戦略であり、それを実現する2027年度の政府予算の編成のための骨太の方針が決定した。
日本経済再生と国力の回復を目指すサナエノミクスは、積極財政による投資拡大で、国力の回復を目指す。リフレ政策による単純な総需要の拡大は過去のもので、サナエノミクスは官民連携の戦略投資と産業政策による投資拡大で、総供給の拡大にともなって潜在成長率を押し上げるものだ。
日本経済の構造的経済停滞からの脱却には、リストラではなく、高圧経済下の資本投入により生産性を押し上げることが必要である。
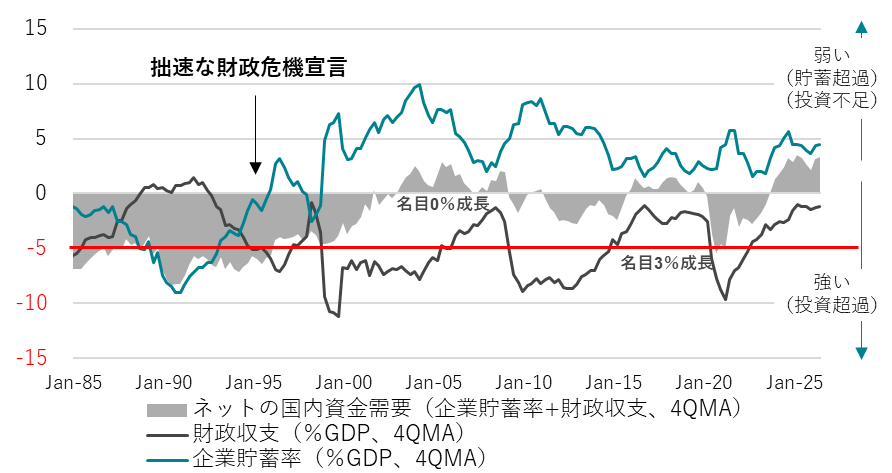
潜在成長率
注:94年以前は段差を調整
出所:内閣府、クレディ・アグリコル証券
緩和的金融政環境下の堅調な信用サイクルが、雇用環境を含めた景気回復を支えてきた。
国内投資の拡大が、実質賃金の強い上昇につながる素地はできている。信用サイクルが腰折れれば、構造的経済停滞からの脱却が止まるリスクとなる。原油価格の上昇によるインフレ加速懸念の外部要因によって、日銀の利上げペースは一時的に半年程度に一回から四半期程度に1回に加速した。内需がまだ弱い中での外部要因による利上げペースの加速は、経済成長率を下押すことになる。経済成長率の減速と原油価格の下落、それに伴いインフレ率は安定化し、2027年以降の利上げペースは半年程度に1回に戻るだろう。9月の金融政策決定会合での浅田審議委員と佐藤審議委員の利上げに対する反対票は、日銀が投資拡大のペースに合わせた利上げのペース・ダウンの余地を残すための戦略的なものだと考えられる。
信用サイクルと失業率
出所:日銀、総務省、クレディ・アグリコル証券
専門用語まとめ
サナエノミクス
積極財政や官民連携による戦略投資、産業政策を柱とし、日本経済の再生と国力回復を目指す経済政策の総称。
潜在成長率
一国の経済が、インフレを加速させずに持続可能な形で達成できる最大の成長率。労働、資本、全要素生産性(TFP)などから決まる。
高圧経済(ハイ・プレッシャー・エコノミー)
需要を強く刺激し、景気を熱い状態に保つことで、労働参加率の上昇や設備投資の拡大を促し、供給力そのものを高めようとする経済状態。
総供給
国全体で生産される財やサービスの総額。文章中では、単なる需要の刺激ではなく、投資拡大を通じて供給力を高める重要性が説かれている。
信用サイクル
金融機関による融資の拡大と縮小が繰り返される景気循環の波。これが堅調であることが雇用や景気回復を支える。
実質賃金
名目賃金から物価変動の影響を差し引いた、実際に買えるモノの量を示す賃金。
金融政策決定会合
日本銀行が金融政策の方向性を決定する最高意思決定機関。政策金利の引き上げや据え置きなどを議論・決定する。
\ 最新情報をチェック /