金融トピックス
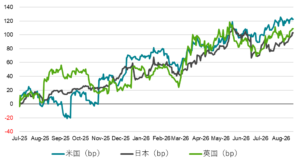
「スティープなイールドカーブは財政不安が原因ではない」
* 日本のイールドカーブが早期にスティープ化した原因は六つ考えられる。短期2%台、長期3%台、超長期4%台が、日本経済が構造的低迷を完全に脱却した時のイールドカーブの形だと考えられる。この六つの要 […]
「円安の修正に必要なことは利上げではなく投資拡大」
投資力の非対称性が日米の金利差に大きく影響しています。米国ではAI関連の大規模投資が政府・企業の支出力(ネットの資金需要、企業貯蓄率+財政収支)をGDP比マイナス10%に追い込み、円安圧力を継続させています。一方、日本はサナエノミクスの投資拡大がまだ始動していないため、投資力の差が拡大しています。高市政権は官民連携による投資拡大を目標とし、2027年度予算から本格的に動き出す予定です。この投資拡大が実現すれば、日米の投資力の差が縮まり、円安の構造的な修正が始まります。
日銀の金融政策が長期金利を1.3%程度押し上げ
米国の7月雇用統計は、雇用者数が前月比-2.3万人と、5カ月ぶりのマイナスとなった。5月、6月分も合わせて10.3万人下方修正され、過去3カ月間の雇用者数の伸びは+2万人にとどまった。企業の雇用需要が引き続き低調であるこ […]
2027年春までに政策金利を1.75%まで引き上げ 2.5%のターミナルレートは変わらず
7月展望レポート、および、決定会合後の植田総裁の記者会見を受けて、金融政策見通しを変更する。現在の日銀の政策運営の優先事項が、「基調物価上昇率の2%超えの回避」であり、日銀が利上げペースの加速を強く意識していることが、確 […]
拙速な利上げは将来の歯止めのきかない円安につながるリスクに
政府は骨太の方針でも、日銀に「「強い経済」の実現に向けては、「安定的な物価上昇」の実現に資する適切な金融政策運営が行われることが非常に重要である」とし、「強い経済成長」と「安定的な物価上昇」のデュアル・マンデートを課しま […]
消費減税の十分な財源があることを示す中長期財政試算
n 高市政権は、日本経済の停滞の原因は、人口動態の宿命ではなく、投資不足の意志の問題だと判断している。城内日本成長戦略担当大臣を中心に、専門家の英知を結集し、官民連携の戦略投資の拡大で、強い経済を […]
骨太の方針で明確に示された日銀のデュアル・マンデート
政府は骨太の方針で、日銀に「「強い経済」の実現に向けては、「安定的な物価上昇」の実現に資する適切な金融政策運営が行われることが非常に重要である」とし、「強い経済成長」と「安定的な物価上昇」のデュ […]
ウォーシュ議長は政権のポリシーミックスと足並みを揃える
米国の7月のFOMCでは、政策金利の維持が決定された。投票では利上げを主張して地区連銀総裁3人が反対したものの、理事は全員が賛成した。ウォーシュ議長は、インフレ目標を大きく上回る状態は容認しないと繰り返し言及しつつ、声 […]
「消費減税はバラマキではなくコペルニクス的転回をした財政政策の投資戦略の一環」
高市政権では、企業と政府の支出する力であるネットの資金需要0%と、需給ギャップ0%の、緊縮志向のリミッターを外す。投資需要の拡大で、需給ギャップ2%の「高圧経済」とし、景気を十分に強くすることで、 […]
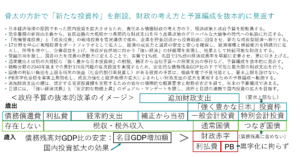
骨太の方針のマントラの大転換
* 骨太の方針(経済財政運営と改革の基本方針)は、第三章の冒頭に財政政策の方針が凝縮され、マントラとなる。石破政権の「財政余力と財政健全化」重視の諦念から、高市政権の「投資と成長」重視の挑戦へ大転 […]